The Italian Sea Group ma na stole pięć ofert wiążących. Dwie obejmują cały kompleks przedsiębiorstwa, a trzy dotyczą pojedynczych aktywów. Spółka podkreśla, że wszystkie propozycje mają formę asset deal: kupujący przejmują wybrane zakłady i działalność, a nie dokapitalizowują obecnej struktury właścicielskiej.
To ważne rozróżnienie. W tej procedurze nie chodzi już o deklaracje zainteresowania, lecz o podział majątku, ciągłość produkcji i to, które marki oraz zakłady znajdą się pod nową kontrolą. Zarząd TISG analizuje oferty wspólnie z Meti Corporate Finance i KPMG Advisory, pod nadzorem komisarzy sądowych. Wybrany wariant ma zostać uwzględniony w planie naprawczym składanym do sądu.
La Spezia ma dwóch potwierdzonych chętnych z branży
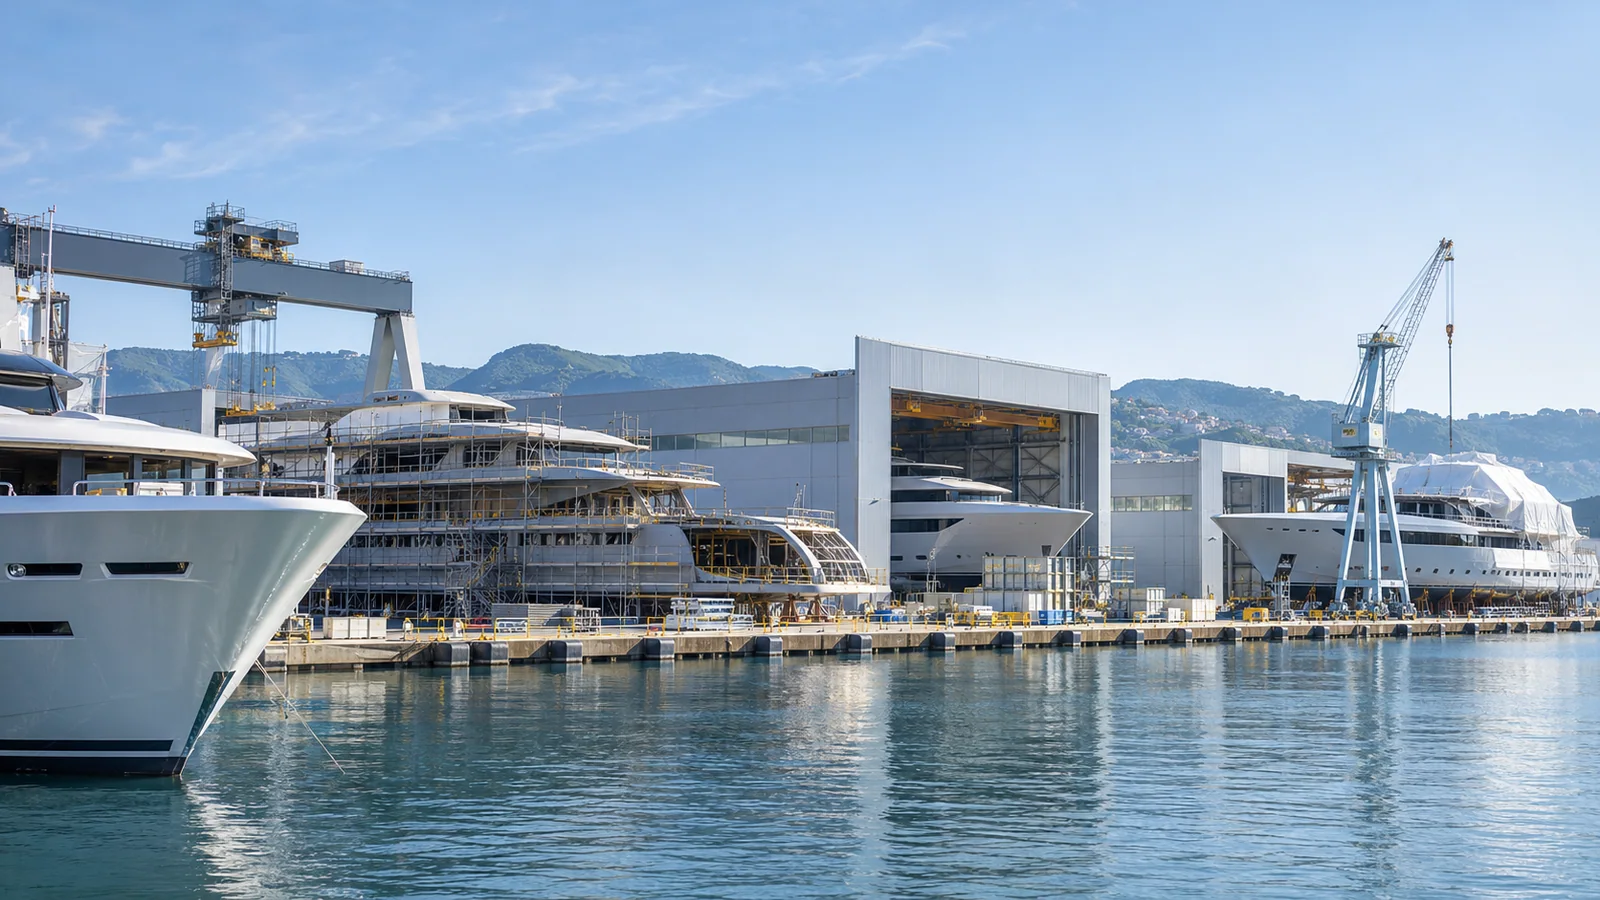
Baglietto potwierdziło BOATPro złożenie wiążącej oferty na zakład La Spezia Shipyard. To drugi ujawniony gracz jachtowy walczący o ten konkretny obiekt. Sanlorenzo, działające przez Polo Nautico Carrara, wcześniej zawęziło swój projekt z całego kompleksu TISG właśnie do La Spezia.
Dla obu grup logika przemysłowa jest czytelna. Zakład leży w istniejącym klastrze produkcyjnym, ma kompetencje w budowie dużych jednostek i może zwiększyć zdolności wykonawcze bez tworzenia nowej stoczni od zera. O wartości oferty zdecyduje jednak nie tylko cena. Liczyć się będą finansowanie, plan wykorzystania zakładu, zatrudnienie i realna zdolność dokończenia rozpoczętych projektów.
PressMare, powołując się na własne ustalenia i T24, opisuje również ofertę SRI Global Limited na cały kompleks, wycenianą na około 260 mln euro, oraz zainteresowanie Fincantieri obiektem w La Spezia. Tych kwot i pełnej listy oferentów TISG nie potwierdziło w oficjalnym komunikacie, dlatego należy je traktować jako informacje przypisane mediom, a nie rozstrzygnięty wynik procedury.
Co to oznacza dla klientów i dostawców
Pięć ofert zwiększa szansę na zachowanie wartości produkcyjnej, ale nie usuwa ryzyka kontraktowego. Właściciel jachtu w budowie powinien nadal sprawdzać, która spółka jest stroną umowy, gdzie znajdują się zaliczki, kto posiada materiały i dokumentację techniczną oraz czy gwarancje przejdą na nabywcę aktywów.
Dostawcy muszą z kolei odróżnić przyszłe zamówienia nowego operatora od starych należności wobec obecnej struktury. Asset deal może uratować zakład i miejsca pracy, nie musi jednak automatycznie przenosić wszystkich zobowiązań.
Wcześniej opisaliśmy zgodę akcjonariuszy TISG na bilans i dalszą procedurę. Obecny etap jest bardziej konkretny: są oferty wiążące, lecz dopiero wybór inwestora pokaże, czy grupa zostanie zachowana w całości, czy podzielona między kilku nabywców.