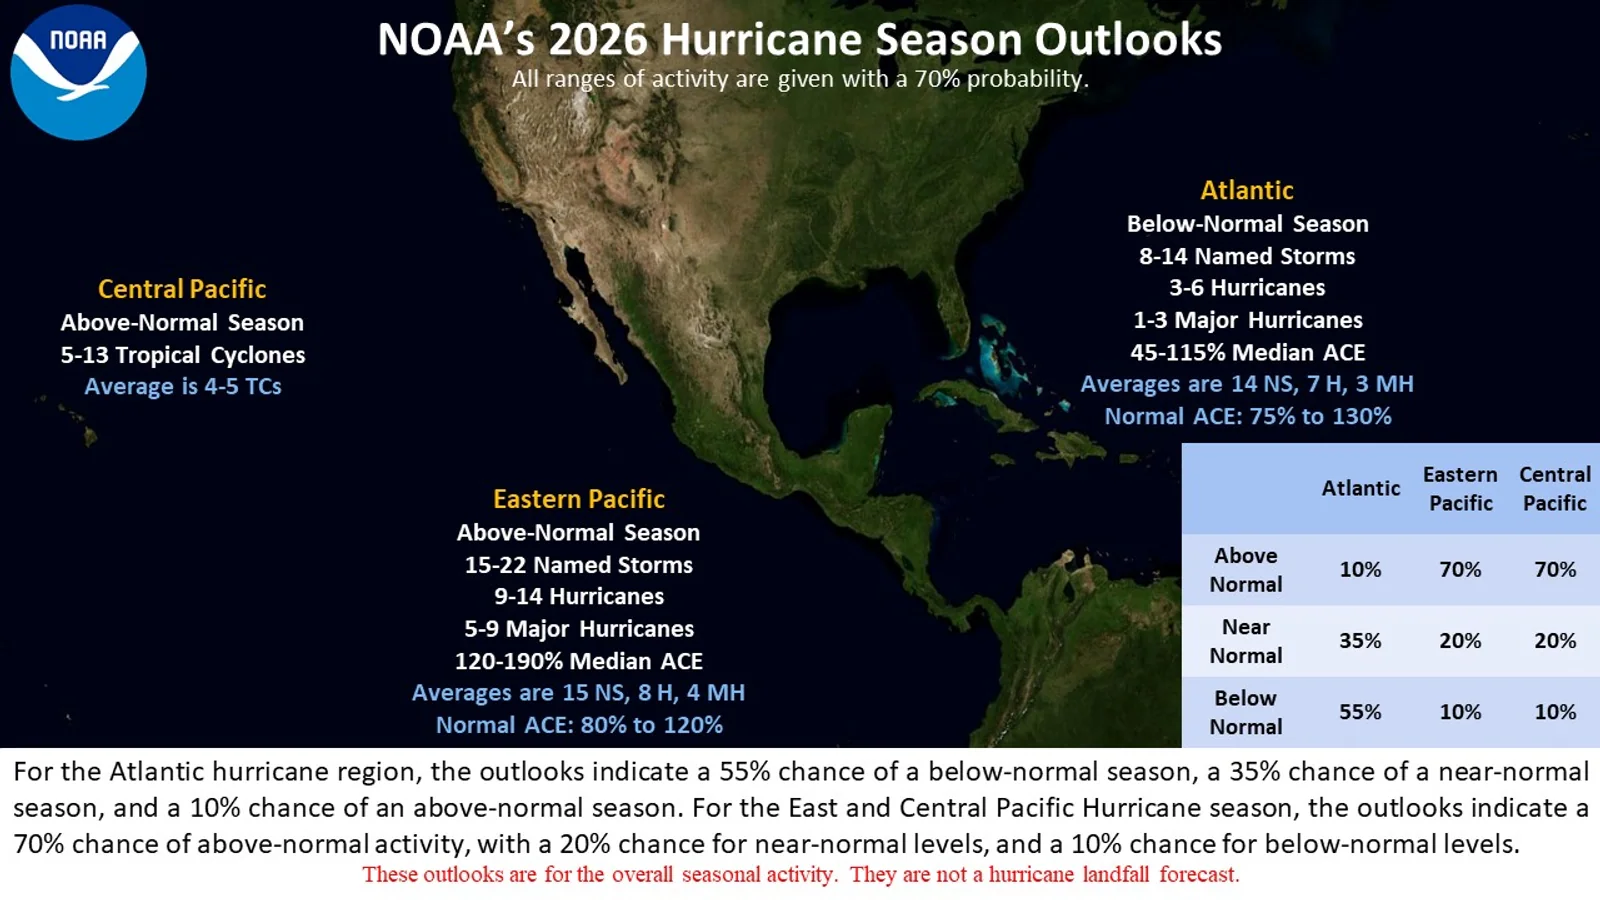
NOAA w oficjalnym outlooku na sezon atlantycki 2026 zakłada 55% szans na sezon poniżej normy, 35% na sezon bliski normy i 10% na sezon powyżej normy. Prognoza obejmuje 8-14 nazwanych sztormów, 3-6 huraganów oraz 1-3 silne huragany. To brzmi uspokajająco, ale dla właściciela jachtu w USA, na Karaibach albo w drodze przez Atlantyk najważniejsza zasada pozostaje bez zmian: wystarczy jeden sztorm w złym miejscu.
Dlatego sierpień jest dobrym momentem na przegląd planu relokacji, a nie na odkładanie tematu. NOAA przypomina, że outlook sezonowy nie jest prognozą uderzenia w konkretny port. Colorado State University opisuje te same mechanizmy bazowe: El Niño zwykle zwiększa pionowe ścinanie wiatru nad Atlantykiem i może ograniczać aktywność cyklonów, ale nie usuwa ryzyka operacyjnego.
Co sprawdzić w dokumentach
Pierwszy punkt to polisa. Właściciel powinien wiedzieć, czy umowa zawiera granice nawigacyjne, okres wyłączenia dla huraganów, obowiązek relokacji, wymóg załogi zawodowej, minimalny termin wyjścia z mariny i listę portów akceptowanych przez ubezpieczyciela. Jeżeli jacht stoi w rejonie objętym ryzykiem, sama marina premium nie zastępuje pisemnego planu.
Drugi punkt to serwis. Przed szczytem sezonu trzeba sprawdzić generatory, baterie, pompy zęzowe, zapas paliwa, filtry, cumy, odbijacze, kotwicę, komunikację satelitarną i możliwość zdalnego monitoringu. W naszym tekście o historii serwisowej jachtu ten sam problem wraca w innej formie: brak dokumentów technicznych kosztuje najwięcej wtedy, gdy czas decyzji jest krótki.
Plan zamiast prognozy
Kupujący używany jacht powinien zapytać sprzedającego, gdzie jednostka stała w poprzednich sezonach huraganowych i czy istnieją faktury za przygotowanie do sztormu. W przypadku jachtu gotowego do zakupu w USA warto policzyć scenariusz relokacji jeszcze przed ofertą: kto podejmie decyzję, kto wyprowadzi jacht, dokąd popłynie i kto pokryje koszty.
W Yachts może potraktować tę analizę jako część due diligence przy zakupie jednostki po sezonie atlantyckim. Spokojniejsza prognoza pomaga w planowaniu, ale nie jest argumentem za słabszą polisą ani za odkładaniem przeglądu. Właściciel nie kupuje średniej statystycznej. Kupuje odporność własnego jachtu na konkretny tydzień złej pogody.